Ўзбекистонда давлат банкларини хусусийлаштириш 2028 йилгача кечикиши мумкин — Fitch
Ўзбекистонда йирик давлат банкларини хусусийлаштириш 2028 йилгача кечиктирилиши мумкин. Fitch Ratings’га кўра, Ўзсаноатқурилишбанк ва Асакабанкни сотувга тайёрлаш учун қўшимча вақт талаб этилмоқда. Амалдаги стратегияда эса 2027 йил охиригача иккита давлат банкини хусусийлаштириш кўзда тутилган.
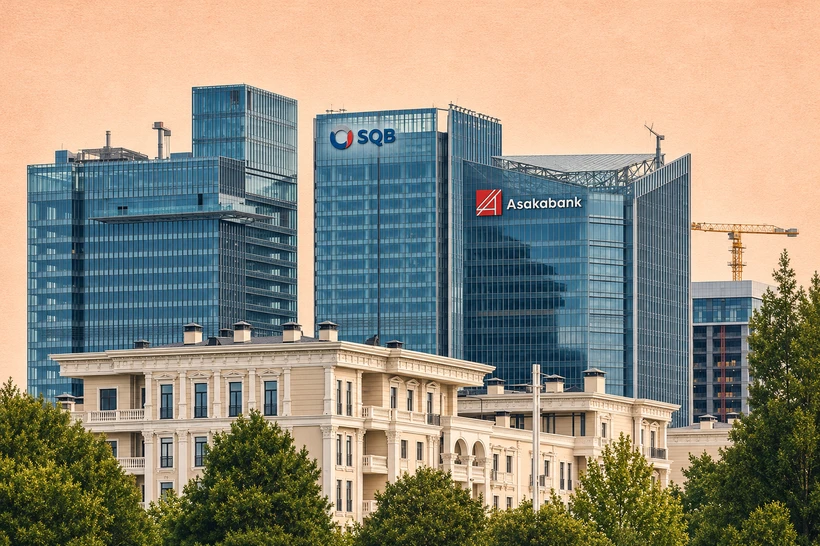
Бу ҳақда Fitch Ratings’нинг 19 ноябр куни эълон қилинган Ўзбекистон банк секторидаги ислоҳотларга бағишланган ҳисоботида маълум қилинди.
Агентлик Ўзбекистонда банк тизимини ислоҳ қилиш жараёнлари сўнгги икки йил ичида жадаллашганини қайд этди. Бироқ йирик давлат банкларини хусусийлаштириш дастлаб режалаштирилганидан кўпроқ вақт олиши мумкин.
Хусусан, асосий эътибор Ўзсаноатқурилишбанк (SQB) ва Асакабанкни хусусийлаштиришга тайёрлашга қаратилган. Fitch ҳар иккала банкнинг кредит рейтингини “BB”, прогнозини эса “барқарор” даражасида баҳоламоқда.
Жараёнда Franklin Templeton ва Европа тикланиш ва тараққиёт банки (ЕТТБ) каби халқаро молия институтлари ҳам иштирок этмоқда. Fitch уларнинг жалб қилиниши банкларнинг бизнес моделларини ўзгартириш ва хусусийлаштиришга тайёрлашга ёрдам беришини кутмоқда.
Шунга қарамай, банкларни сотувга тайёрлаш бўйича қўшимча ишлар талаб этилади. Натижада хусусийлаштириш 2028 йилгача кечикиши мумкин.
Хусусийлаштириш муддатлари аввал ҳам узайтирилган
Президентнинг 2026 йил 16 февралдаги ПФ-21-сонли фармони билан янгиланган “Ўзбекистон — 2030” стратегиясида давлат банклари сонини 2030 йил охиригача тўққизтадан тўрттага қисқартириш белгиланган.
Стратегияга кўра, 2026 йилда бирорта давлат банки хусусийлаштирилмайди. Кейинги йилларда эса уларнинг сонини босқичма-босқич камайтириш режалаштирилган.
Жумладан, 2027 йил охиригача давлат банклари сони еттитага, 2028 йилда олтитага, 2029 йилда бештага ва 2030 йилда тўрттага туширилиши керак.
Бу муддатлар аввалги режаларга нисбатан узайтирилган. Pinkod 2026 йил январь ойида ёзганидек, дастлаб эълон қилинган стратегия лойиҳасида давлат банклари сонини 2026 йилда саккизтага камайтириш назарда тутилган эди. Бироқ февралда тасдиқланган якуний стратегияда хусусийлаштиришнинг бошланиши 2027 йилга қолдирилган.
Аввалроқ Иқтисодиёт ва молия вазирлигининг фискал стратегиясида Ўзсаноатқурилишбанкни хусусийлаштиришнинг якуний босқичи 2025–2026 йилларга, Асакабанк, Алоқабанк ва Туронбанкники эса 2026–2027 йилларга мўлжалланган эди.
Шу тариқа, давлат банкларини хусусийлаштириш муддатлари бир неча бор қайта кўриб чиқилган. Fitch’нинг янги прогнози амалга ошса, 2027 йил учун белгиланган кўрсаткичга эришиш ҳам мураккаблашиши мумкин.
SQB ва Асакабанкни хусусийлаштириш нега чўзилмоқда?
Fitch давлат банкларида аввалги йиллардан қолган муаммоли активлар хусусийлаштириш жараёнидаги асосий хавфлардан бири эканини таъкидламоқда.
Хусусан, SQB ва Асакабанк 2025 йилда кредитларни таснифлаш талабларини кучайтирган. Натижада банкларнинг молиявий ҳисоботларида қадрсизланган кредитлар ҳажми ошган.
Агентликка кўра, муаммоли активлар билан ишлашни давом эттириш банкларнинг молиявий ҳолатини яхшилаш ва уларни потенциал инвесторлар учун жозибадор қилишда муҳим аҳамиятга эга.
Аввалроқ S&P Global Ratings ҳам SQB’ни хусусийлаштириш мураккаб жараён бўлиб, бир неча йил давом этиши мумкинлигини билдирган эди.
Агентликнинг август ойидаги баҳолашига кўра, ҳукумат дастлаб банкдаги миноритар улушни халқаро инвесторларга сотишни режалаштирмоқда. Бироқ SQB яқин икки йил давомида давлат билан мустаҳкам алоқаларини сақлаб қолиши кутилмоқда.
S&P маълумотларига кўра, 2025 йил охирида SQB молиялаштиришининг қарийб 59 фоизи давлат ва халқаро молия институтлари маблағлари ҳисобидан шаклланган.
Банкнинг учинчи босқич кредитлари ва балансига ўтган кўчмас мулклари улуши эса 2023 йилдаги 5,1 фоиздан 2025 йилда 9,1 фоизгача ошган. S&P ушбу кўрсаткич келгуси 12–24 ойда 12 фоизга етиши мумкинлигини прогноз қилган.
Асакабанкни хусусийлаштиришга тайёрлаш учун эса давлат томонидан қўшимча молиявий ёрдам ажратилиши белгиланган.
Президентнинг 2026 йил 20 апрелдаги ПҚ-149-сонли қарорига кўра, жорий йилда банк устав капиталига давлат бюджетидан 95 млн доллар эквивалентида маблағ киритилиши назарда тутилган.
Бундан ташқари, ЕТТБ томонидан Асакабанк акцияларининг 15 фоизини сотиб олиш бўйича ҳамкорликнинг асосий шартлари келишилган. Банкнинг 2024–2025 йиллардаги соф фойдаси эса капитал базасини мустаҳкамлаш учун тақсимланмайди.
Қарорда Асакабанк балансидаги асосий фаолиятига алоқадор бўлмаган активларни чиқариш, муаммоли кредитлар бўйича эҳтимолий йўқотишларни қоплаш ҳамда банк фаолиятини бозор тамойиллари асосида ташкил этиш чоралари ҳам белгиланган.
Алоқабанк ва Туронбанкнинг хусусийлаштирилиши ҳам ноаниқ
Fitch аввалроқ Алоқабанк ва Туронбанкни яқин муддатда хусусийлаштиришни кутмаётганини билдирган эди.
Агентликнинг июнь ойидаги баҳолашига кўра, ҳукумат ушбу банклардаги назорат пакетларини 2030 йил охиригача хорижий стратегик инвесторларга сотишни режалаштирган. Бироқ уларни хусусийлаштириш йирикроқ давлат банклари муваффақиятли сотилганидан кейингина амалга ошиши мумкин.
Fitch Алоқабанк бўйича алоҳида хавфни ҳам қайд этган. Агентликка кўра, банк 2025 йилда янги давлат сиёсатига оид вазифаларни олгани сабабли унинг хусусийлаштирилиш эҳтимоли пасайган. Ҳатто банкни сотиш режалари якунда бекор қилиниши ҳам истисно этилмаган.
Туронбанк бўйича эса кейинчалик янги қарор қабул қилинган. Президентнинг 28 августдаги ПФ-177-сонли фармонида банкдаги давлатнинг 98,9 фоизлик улуши 2026–2027 йилларда оммавий савдоларга чиқариладиган активлар рўйхатига киритилган.
Бироқ банкни хусусийлаштириш халқаро маслаҳатчилар хулосаси ва унинг сотувга тайёрлик даражасига қараб амалга оширилиши белгиланган.
Fitch банк секторидаги ислоҳотларни ижобий баҳоламоқда
Хусусийлаштириш билан боғлиқ хавфларга қарамай, Fitch Ўзбекистон банк секторининг ўрта муддатли истиқболлари яхшиланаётганини қайд этди.
Агентлик банклар фаолият юритадиган операцион муҳит баҳосини “b” даражасидан “b+” даражасига ошириб, прогнозини “барқарор” этиб белгилаган. Бунга, асосан, банк назоратидаги ислоҳотлар сабаб бўлган.
Бундан ташқари, банк тизимида долларлашув даражаси пасаймоқда. 2026 йилнинг биринчи ярми якунларига кўра, хорижий валютадаги кредитлар улуши 39 фоизгача, валютадаги депозитлар улуши эса 19 фоизгача тушган. Ҳар иккала кўрсаткич тарихий энг паст даражага етган.
Банкларнинг депозит базаси ҳам кенгаймоқда. Йилнинг биринчи ярмида депозитлар ҳажми ўтган йилнинг мос даврига нисбатан 27 фоизга ошган.
Натижада кредитларнинг депозитларга нисбати 2021 йил охиридаги 209 фоиздан 2026 йилнинг биринчи ярми якунида 136 фоизгача пасайган.
Шу билан бирга, Fitch давлат банкларининг давлат ва ташқи молиялаштириш манбаларига қарамлиги сақланиб қолаётганини таъкидлаган.